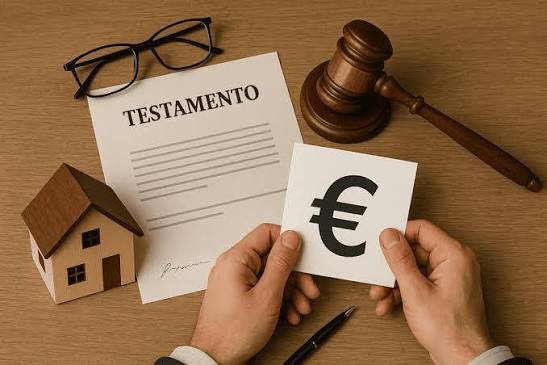
Hablar de herencias suele resultar incómodo. Para muchas familias, el tema se asocia con la pérdida, la enfermedad o los conflictos entre hermanos, por lo que se pospone una y otra vez. Sin embargo, no planear lo que ocurrirá con el patrimonio puede generar justamente lo que se quiere evitar: trámites largos, gastos inesperados y tensiones familiares en un momento ya de por sí difícil.
Pensar en la herencia no es pensar en la muerte, sino en la tranquilidad de quienes se quedan. Y, como ocurre con muchas decisiones financieras, la clave está en la sencillez, la claridad y la anticipación.
El costo de no planear
En México, cuando una persona fallece sin testamento, sus bienes deben pasar por un juicio sucesorio intestamentario. Este proceso puede tardar meses o incluso años, implica gastos legales y, en muchos casos, genera desacuerdos entre los familiares sobre cómo repartir los bienes.
Además, mientras el proceso se resuelve, los herederos pueden enfrentar dificultades para acceder a cuentas bancarias, vender propiedades o administrar inversiones. Lo que pudo resolverse con un documento sencillo se convierte en una carga adicional para la familia.
El testamento, el punto de partida
El testamento es la herramienta más básica y, a la vez, una de las más importantes para ordenar el patrimonio. En México, el más común es el testamento público abierto, que se otorga ante notario y permite indicar con claridad quién recibirá cada bien.

Contrario a lo que muchas personas creen, hacer un testamento no está reservado para quienes tienen grandes fortunas. Una vivienda, un automóvil, una cuenta de ahorro o una inversión son razones suficientes para dejar todo por escrito. Además, el testamento puede modificarse cuantas veces sea necesario, conforme cambian las circunstancias familiares o patrimoniales.
Cada año, durante el llamado Mes del Testamento, notarías en distintas entidades del país ofrecen tarifas preferenciales, lo que facilita dar este paso a un costo menor.
Los beneficiarios, una pieza que suele olvidarse
Además del testamento, existen otros mecanismos que facilitan la transmisión del patrimonio. Muchas cuentas bancarias, seguros de vida, cuentas de Afore e inversiones permiten designar beneficiarios directamente.
Mantener esta información actualizada es fundamental. Un cambio en la situación familiar, como un matrimonio, un divorcio o el nacimiento de un hijo, puede hacer que los beneficiarios designados hace años ya no reflejen la voluntad actual. Revisar estos datos periódicamente es una tarea sencilla que puede evitar complicaciones importantes.
La sencillez como estrategia patrimonial
Uno de los aspectos menos discutidos de la planeación patrimonial es la complejidad de los propios activos. Un patrimonio disperso en múltiples cuentas, productos difíciles de entender o inversiones sin documentación clara puede convertirse en un rompecabezas para los herederos.
Por eso, muchas familias optan por concentrar su patrimonio financiero en instrumentos simples, transparentes y fáciles de administrar. Esto no solo facilita la transmisión, sino también la gestión del patrimonio en vida.
Entre estas alternativas destacan los instrumentos indexados. Por ejemplo, los fondos que replican el s&p 500 index, como se conoce en inglés al índice que agrupa a las principales empresas de Estados Unidos, suelen considerarse una opción sencilla de entender y de heredar, ya que su composición es pública, sus costos tienden a ser bajos y su seguimiento no requiere conocimientos especializados.
Este tipo de instrumentos, al igual que otros fondos diversificados o la deuda gubernamental, permite que los herederos comprendan con facilidad qué reciben y cómo administrarlo. Como cualquier inversión, conlleva riesgos y su desempeño pasado no garantiza resultados futuros.
Hablar en familia
Tan importante como los documentos es la conversación. Muchas disputas familiares no surgen por el valor de los bienes, sino por la falta de información o por expectativas que nunca se expresaron.
Compartir con los herederos dónde se encuentran los documentos importantes, qué instituciones administran las cuentas y cuáles son los criterios detrás de las decisiones puede evitar malentendidos. No es necesario revelar cada detalle financiero, pero sí asegurar que alguien sepa por dónde empezar.
Una lista práctica para ordenar el patrimonio
Algunas acciones concretas que ayudan a heredar sin complicaciones:
- Haz tu testamento. Acude a un notario y deja por escrito tu voluntad, sin importar el tamaño de tu patrimonio.
- Actualiza beneficiarios. Revisa los designados en cuentas bancarias, seguros, Afore e inversiones.
- Elabora un inventario. Registra tus bienes, cuentas, inversiones y deudas, con los datos de contacto de cada institución.
- Simplifica tus inversiones. Evita dispersar el patrimonio en demasiados productos y prioriza instrumentos claros y transparentes.
- Guarda los documentos en un lugar seguro. Escrituras, pólizas y estados de cuenta deben estar organizados y localizables.
- Busca asesoría profesional. Un notario, un contador y un asesor financiero certificado pueden ayudarte a considerar aspectos legales y fiscales específicos.
Un legado que también es tranquilidad
El patrimonio familiar no se mide solo en propiedades o inversiones. También incluye la paz de saber que las personas que más importan no tendrán que enfrentar trámites complicados ni conflictos innecesarios.
Planear la herencia con anticipación, mantener la información en orden y elegir instrumentos sencillos de administrar son decisiones que, más allá del valor económico, representan un acto de cuidado hacia la familia.
Redactor de contenido optimizado principalmente en temas de seguros, pólizas de autos y otros productos financieros. Actualmente estoy laborando en uno de los medios digitales más prestigiosos de México.
Sigue todos artículos en mi perfil especializado de Linkedin donde hablo sobre temas interesantes de autos y más. ¡No te lo puedes perder!


